
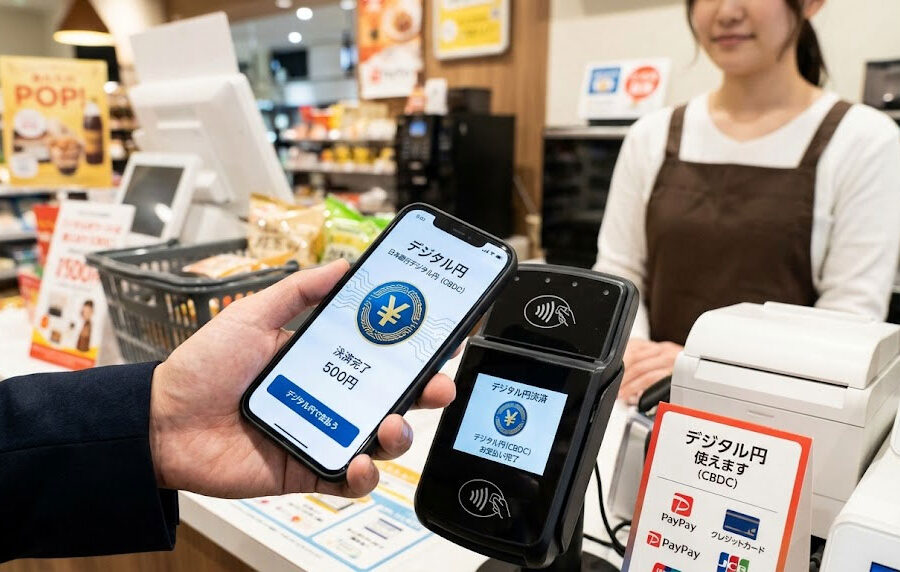
皆さんは日々の生活や家族とのお買い物、どう決済されていますか?
最近はスーパーのレジやドラッグストアでも、PayPayやクレジットカードなどのキャッシュレス決済を使うのが当たり前になりましたよね。
お財布を持たずにスマートフォン1つで出かけられる気軽さは、仕事に子育てに忙しい毎日を送る私たちにとって、本当にありがたいものです。
そんな中、ニュースやネットで「デジタル円」や「CBDC(中央銀行デジタル通貨)」という言葉を目にする機会が増えてきました。
「日本銀行がデジタル通貨の実証実験を進めている」と聞くと、「えっ、紙幣や硬貨がなくなっちゃうの?」「PayPayやSuicaと一体何が違うの?」と疑問や不安を感じる方も多いのではないでしょうか。
この記事では、現在進行形で進むデジタル円の実証実験の最新状況を踏まえながら、私たち一般消費者にどんなメリット・デメリットがあるのか、そして既存のキャッシュレス決済とどう使い分けていくべきなのかを、分かりやすく紐解いていきます。
当記事には将来のお金との付き合い方や、家族のスマートな家計管理に役立つヒントが満載です!
デジタル円(CBDC)とは?
既存の電子マネーとの決定的な違い
まずは、「デジタル円って要するに何なの?」という基本的な疑問から解決していきましょう。
デジタル円とは、日本銀行(日銀)が発行する「中央銀行デジタル通貨(CBDC: Central Bank Digital Currency)」のことです。簡単に言うと、私たちが普段使っている1,000円札や10,000円札といった「紙幣」や「硬貨」を、そのままデジタル上のデータにしたイメージです。
ここで多くの方が疑問に思うのが、「PayPayや楽天ペイ、Suicaなどの電子マネーと何が違うの?」という点です。
一番の大きな違いは、「誰が価値を保証しているか」という発行元にあります。
- デジタル円(CBDC):
日本銀行(国)が発行。価値や支払いが100%保証されている「法定通貨」。 - 民間の電子マネー:
各民間企業が発行。企業ごとのポイントや、企業が破綻した場合のリスクが少なからず存在する。
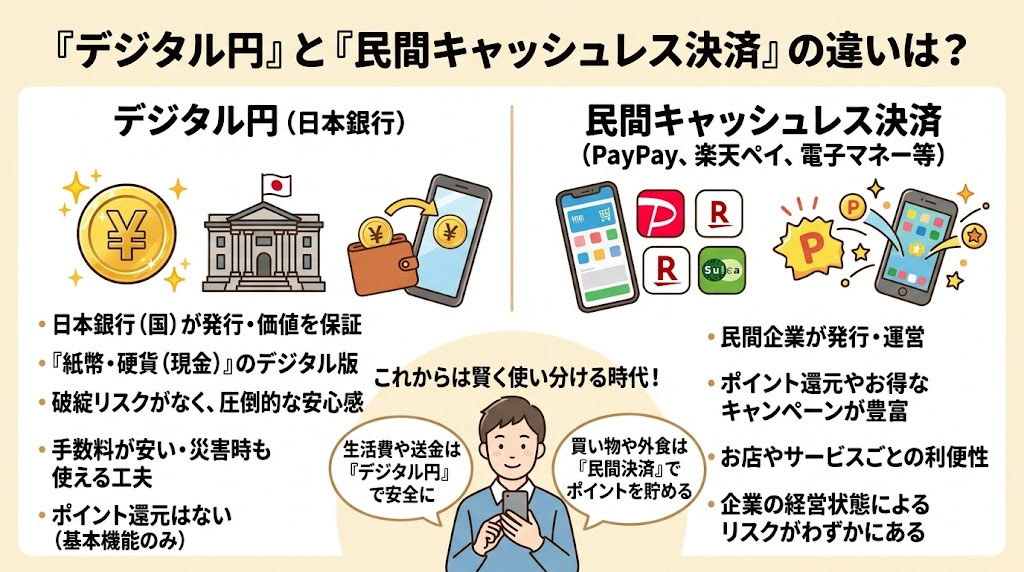
PayPayなどの電子マネーは、チャージしたお金をその企業のシステム内で使っている状態ですが、デジタル円は「現金そのもののデジタル版」です。そのため、店側も受取りを拒否できない法的効力を持つ決済手段として位置づけられます。
実証実験の進展から見えてきた「デジタル円」導入のメリット
現在、日本銀行は民間金融機関やIT企業と連携し、デジタル円の実証実験(パイロット実験)を着実に進めています。
システムが安全に動くか、災害時や停電時にも使えるかなど、さまざまな観点からテストが行われているのです。
この実験を通じて見えてきた、私たち消費者にとっての主なメリットは以下の3点です。
- 破綻リスクがない圧倒的な安心感
民間の決済サービスの場合、「運営企業が倒産したらチャージしたお金はどうなるの?」という不安がゼロではありません。
しかし、デジタル円は日銀が発行するため、価値が失われるリスクが実質的にありません。 - 手数料の削減と店舗側の導入ハードル低下
現在、小さなお店でカードや電子マネーが使えない理由の多くは「店舗が支払う決済手数料」にあります。
デジタル円が普及すれば、決済手数料が極めて安く抑えられる可能性があり、これまで現金しか使えなかった個人経営の飲食店やローカルなお店でもキャッシュレスが使えるようになります。 - 送金・決済の即時性とコスト低下
銀行の営業時間外でも、休日でも、一瞬で送金が完了します。さらに個人間の送金手数料なども大幅に引き下げられる期待が寄せられています。
知っておきたいデメリットと「現金社会・日本」ならではの課題
一方で、実証実験が進むにつれて明確になってきた課題やデメリットも存在します。私たちが実際に使うようになる前に、理解しておきたいポイントです。
- プライバシー(個人情報)の保護問題
すべてがデジタルデータで記録されるため、「誰が・いつ・どこで・何を買ったか」という購買履歴が国や銀行に把握されるのではないか、という懸念があります。
利便性とプライバシー保護のバランスをどう取るかが大きな議論となっています。 - 災害時・停電時の対応
地震や台風などの災害が多い日本において、「停電したら買い物ができなくなる」という問題は致命的です。
通信障害が起きてもオフラインで決済できる仕組みの開発が進められていますが、完全な解決にはまだ時間がかかります。 - デジタルリテラシーの格差(デジタル・デバイド)
高齢者やスマートフォンを持たない人々を取り残さないか、という問題です。
誰でも簡単に、安心・安全に使えるUI(操作画面)やカード型端末の普及など、優しい設計が求められています。 - 「現金好き」な日本の壁
日本は世界的に見ても偽札が少なく、盗難リスクも低いため、現金に対する信頼が非常に高い国です。
わざわざ新しいデジタル円に移行してもらうための「決定的な魅力」を提示できるかが鍵となります。
既存のキャッシュレス決済とどう付き合う?賢い使い分けの方向性
「デジタル円が始まったら、PayPayやクレジットカードは使えなくなるの?」と心配する必要はありません。結論から言うと、「共存・共栄」の形で使い分けていくことになります。
将来的には、以下のようなスマートな使い分けが主流になると予想されます。
- デジタル円(CBDC):
家計のベースとなる生活費の管理、個人間での送金、税金や公共料金の支払い、災害時の備えとして活用。 - 民間の電子マネー・クレジットカード(PayPay、楽天カード等):
「ポイント還元」や「お得なキャンペーン」を目的に、日常のお買い物やポイント経済圏での支払いに活用。
民間の決済事業者は、デジタル円のインフラを利用しつつ、自社独自のポイント還元や割引サービスで差別化を図っていくでしょう。
つまり、私たち消費者は「安全確実なデジタル円」を基盤に持ちながら、「お得な民間キャッシュレス」を上手に組み合わせることで、より豊かな生活を送れるようになります。
これからのキャッシュレス時代に向けて私たちができること
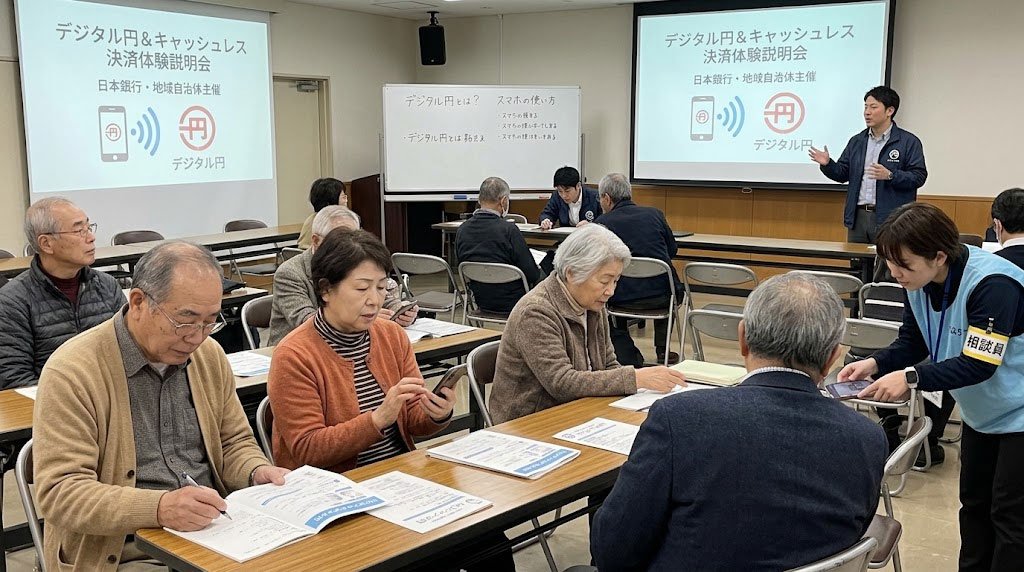
日本版CBDC(デジタル円)の実証実験は、私たちの暮らしをより便利で安全なものにするための重要なステップです。
「難しそう」「現金がなくなるのは不安」と感じるかもしれませんが、デジタル円は現金を排除するものではなく、選択肢を増やしてくれる新しいインフラです。
まずは現在の実証実験のニュースに少しだけ耳を傾けてみたり、ご自身の日常の支払い方法を見直してみたりすることから始めてみませんか?
変化の激しいキャッシュレス時代だからこそ、正しく情報をキャッチして、ご家族にとって一番便利でお得な支払いスタイルを見つけていきましょう!


コメントを残す