
時給アップは嬉しいはずなのに…なぜか不安になっていませんか?
「10月からパートの時給が少し上がることになったの!」
職場の同僚とそんな話をして、最初はちょっと嬉しい気持ちになりますよね。物価が高くなっている今の時期、時給が上がるのは本当にありがたいことです。
でも、少し冷静になって考えてみると、ふと頭をよぎる不安はありませんか?
「あれ?時給が上がったということは、今までと同じ時間働いていたら、年末までに年収の上限を超えてしまうんじゃないかしら…?」
「社会保険に入ることになったら、結局手取りが減っちゃうって聞いたことがあるけれど、私の場合はどうなるの?」
日々の家事に子育て、そしてパート勤め。毎日忙しいなかで、お金や税金、社会保険のややこしいルールまで気にするのは本当に大変ですよね。
結論からお伝えすると、今回の最低賃金引き上げによって、今まで通りのシフトで働き続けていると、年末に「手取りが減ってしまう(働き損)」が発生するリスクが高まっています。
ですが、どうぞ安心してくださいね。仕組みを正しく理解し、今から適切にシフトや働き方を調整すれば、手取りをしっかり守ることができます。
この記事では、今回(2026年10月)の最低賃金改定のポイントと、気をつけたい「年収の壁」の仕組み、そして年末に向けて今すぐできる具体的な対策を分かりやすく解説します。
ぜひ最後まで読んで、ご自身やご家族にとって一番心地よい働き方を見つけるヒントにしてください。
最低賃金が全国平均1,177円に!今回の改定で何が変わる?
まずは、2026年10月から順次スタートしている最低賃金の改定について、サクッと整理しておきましょう。
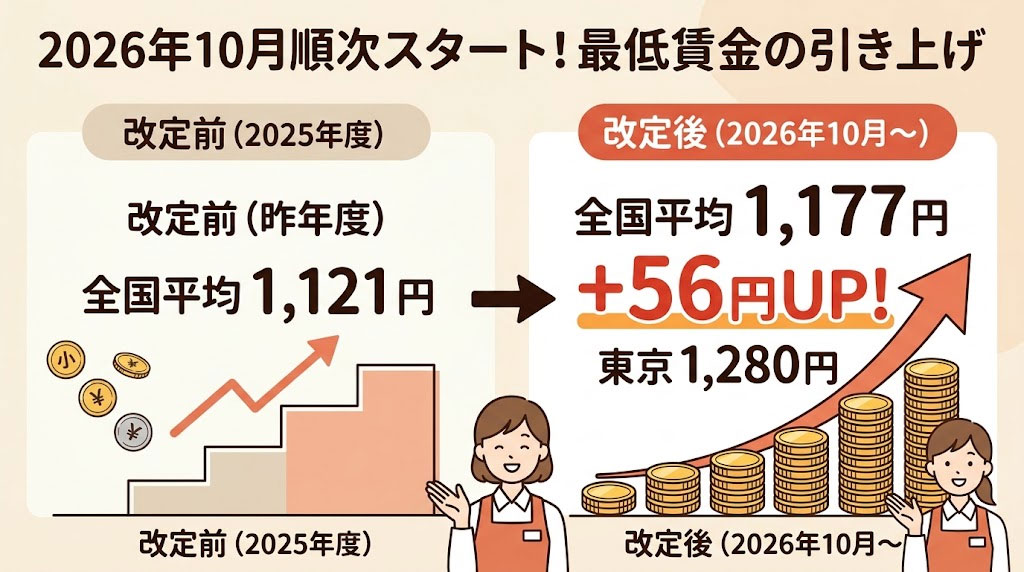
今回の改定では、全国の改定額の目安が引き上げられ、全国平均で「1,177円」となりました。
東京都など都市部では「1,280円」に達するなど、各地で過去最高水準の時給アップが行われています。
なぜ今、時給引き上げが注目されているの?
物価の上昇が続く中、働く人たちの生活を守るために最低賃金の引き上げは毎年行われています。
特にここ数年は引き上げ幅が大きく、パートやアルバイトで働く私たちにとって、基本となる時給が上がるのは本来とても喜ばしいことです。
例えば、時給が50円上がったとします。 週に20時間、月に80時間働いている方なら、月に4,000円、年間で48,000円の収入増になる計算です。
嬉しい半面、発生する「うっかりオーバー」
ですが、ここに大きな落とし穴があります。
パートの働き方には、税金や社会保険料がかかり始める「年収の壁」という基準がありますよね。 時給が上がると、「働く時間(シフト)を増やすつもりはなかったのに、時給が上がったせいで年収の壁をあっさり超えてしまった」という事態が起こりやすくなるのです。
特に、10月から改定されるため、年間(1月~12月)の収入で見ると、最後の3ヶ月間(10月・11月・12月)だけ時給がアップすることになります。
「今までと同じペースで働いていたのに、12月の給与明細を見てびっくり…!」とならないために、早めの状況把握が大切になってきます。
おさらい:パート主婦が気になる「年収の壁」一覧
「年収の壁」という言葉はよく聞くけれど、具体的にいくらの壁があって、超えるとどうなるのか、少しややこしいですよね。 ここで一度、代表的な「壁」をスッキリ整理しておきましょう。
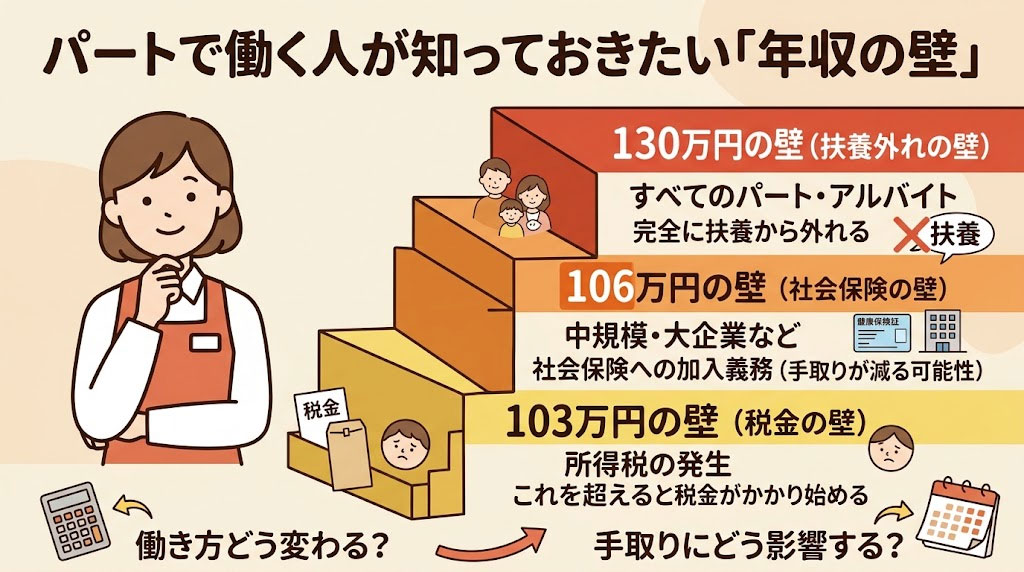
⑴ 103万円の壁(所得税の壁)
年収が103万円を超えると、あなた自身に所得税がかかり始めます。
また、配偶者(夫)の税金計算において「配偶者控除」から「配偶者特別控除」へと切り替わります。
ただし、103万円を少し超えたからといって、いきなり大きな税金をとられるわけではありません。
超えた金額に対してのみ課税されるため、世帯全体の手取りが急激に減るような「逆転現象」は基本的に起きにくい壁です。
⑵ 106万円の壁(社会保険の壁・短時間労働者)
今、パート勤務の中で最も気をつけたいのが、この「106万円の壁」です。
勤務先の企業の規模(従業員数)や働き方の条件によって、年収約106万円(月額賃金8.8万円)を超えると、自分自身で勤務先の社会保険(健康保険・厚生年金)に加入する義務が発生します。
社会保険に入ると、給与から毎月お給料の約15%程度の保険料(健康保険料・厚生年金保険料)が引かれるようになります。
そのため、年収が106万円を少し超えたあたり(例えば年収108万円など)だと、保険料が引かれた分、「頑張って働いたのに手取りが減ってしまった!」という手取り逆転現象が起こってしまうのです。
※なお、106万円の壁が適用される主な条件は以下の通りです:
- 従業員数が一定規模以上の企業(段階的に拡大中)
- 週の所定労働時間が20時間以上
- 月額賃金が8.8万円以上(基本給ベース)
- 2ヶ月を超える雇用の見込みがある
- 学生ではない
⑶ 130万円の壁(社会保険の壁・扶養の壁)
勤務先の規模に関わらず、すべてのパート・アルバイトの方が関係してくるのが「130万円の壁」です。
年収が130万円を超えると、夫の会社の社会保険の扶養から外れることになります。
勤務先で社会保険に入れない条件であっても、自ら国民健康保険や国民年金に加入して保険料を支払わなければならなくなります。
この130万円を超えた場合も、年間で十数万円から二十数万円ほどの保険料負担が生じるため、手取りが大きく減ってしまう原因になります。
時給アップで起きる「手取り逆転現象」のシミュレーション
具体的に、時給が上がることでどんなことが起きるのか、例を出して見てみましょう。
山本さんのケース(仮定)
- 勤務先:従業員50人以上のスーパー
- 10月までの時給:1,050円(週20時間勤務・月80時間=月給84,000円)
- 年間見込み収入:約100万円(扶養内におさまる範囲)
これが、10月からの最低賃金改定に伴い、時給が1,180円にアップしたとします。
- 10月からの時給:1,180円(同じく月80時間勤務=月給94,400円)
月額賃金が88,000円(年収換算で約106万円)を超えてしまいました。
するとどうなるでしょうか?
- 時給アップ前:月給84,000円(社会保険料引きなし) = 手取り 約84,000円
- 時給アップ後:月給94,400円(社会保険料 約14,000円引き) = 手取り 約80,400円
総支給額(お給料の額面)は10,400円増えているのに、社会保険料が引かれることで、手取り額は毎月約3,600円減ってしまうことになります。
「時給が上がったから嬉しくて同じように働いていたら、給与振込額が減っていた…」という悲しい現象が、まさにこの「手取り逆転現象」です。
年末の手取り減少を防ぐ!今すぐできる4つの対策
「じゃあ、一体どうしたらいいの?」と不安になりますよね。 ここからは、年末に向けて今からできる具体的な対策を4つご紹介します。
対策1:今年(1月~12月)の累積収入を計算してみる
まずは、今年1月から直近の給料日までに「いくら稼いだか」を給与明細で確認してみましょう。
パートの年収計算は、基本的に「1月1日〜12月31日までに支払われた金額(額面金額)」で計算します。
- 1月〜9月(または10月)までの総支給額を合計する
- 10月以降の予定時給 × 予定勤務時間で、年末までの見込み額を出す
- 両方を足して、今年の上限(103万円、106万円、130万円など)に届きそうかチェックする
数字を出してみることで、「あと〇〇円分働ける」「あ、このままだと3万円オーバーしちゃう」という正確な状況が見えてきます。
対策2:勤務先(店長やシフト管理者)に早めに相談する
年収の壁を超えそうだと分かったら、できるだけ早く店長やシフト管理者に相談しましょう。
年末が近づくと、どのパートさんも一斉に「扶養内に収めたいからシフトを減らしたい」と言い出す傾向があります。
直前になって「来週からシフトに入れません」と伝えると、職場にも負担がかかってしまいますよね。
10月・11月の段階で、 「時給が上がった影響で、12月までの年収が106万円(または103万円)を超えそうなんです。年末までにあと〇時間分の調整をさせていただけないでしょうか?」 と切り出しておくと、職場側も計画的にシフトを組むことができます。
対策3:「社会保険適用促進手当」や「年収の壁・支援強化パッケージ」を活用する
政府も、こうした「働きたいのに手取りが減るから働き控えをする」問題を解決するために、「年収の壁・支援強化パッケージ」という制度を用意しています。
たとえば「106万円の壁」に関しては、会社側が手当を支給したり労働時間を延ばしたりすることで、パート本人の手取りが減らないように取り組む企業に対して助成金が出る仕組みがあります。
また、「一時的に収入が増えて130万円を超えてしまった」という場合でも、事業主(会社)が「一時的な収入増加である」ことを証明できれば、連続2年までは扶養にとどまることができる特例措置もあります。
ご自身の勤め先がこうした制度を導入しているか、一度人事や総務の担当者に確認してみるのもおすすめです。
対策4:いっそのこと「しっかり稼ぐ(壁を大きく越える)」選択肢も検討する
もしご家庭や子育ての状況が許すのであれば、シフト調整で抑え込むのではなく、「もっと働く時間を増やして、社会保険に入りつつ手取りを増やす」というのも素晴らしい選択肢です。
社会保険料を払うと一見損をした気分になりますが、実はたくさんのメリットもあります。
- 将来もらえる年金(厚生年金)が増える
- 病気やケガで休んだときに「傷病手当金」がもらえる
- 出産時に「出産手当金」がもらえる
106万円の壁の場合、年収約125万〜130万円以上までしっかり働くと、社会保険料を払ったとしても手取り額が壁を超える前の水準以上に増えていきます。
「子どもが少し大きくなってきたから、これを機に社会保険に入ってしっかり稼ごうかな」と、将来の働き方のステップアップとして考えてみるのも素敵ですね。
あなたにぴったりの働き方を選ぶためのチェックリスト
最後に、これから年末に向けてどう行動すべきか、ご自身の気持ちと状況を整理するためのチェックリストをご用意しました。
- [ ] 今年1月からの「給与の合計額」を確認したか?
- [ ] 10月からの新しい時給で、12月までの予測収入を計算したか?
- [ ] 自分が目指したいのは「扶養内でおさめること」か「もっと稼ぐこと」か?
- [ ] 扶養内でおさめたい場合、店長にシフト調整の相談をしたか?
- [ ] 勤務先の社会保険加入条件(規模や手当制度)を把握しているか?
まずは1枚の紙と電卓(スマホの電卓アプリでOKです!)を用意して、直近の給与明細を集めることから始めてみてくださいね。
おわりに:納得のいく働き方で、気持ちよく年末を迎えましょう
最低賃金の引き上げは、本来私たちの頑張りが認められ、生活を豊かにするための嬉しいニュースです。
それなのに「壁」の存在のせいで、シフトを減らさざるを得なかったり、手取りを気にしてヒヤヒヤしたりするのは、なんだかもったいないですよね。
大切なのは、仕組みを正しく知って、「自分自身と家族にとって、今一番心地よい働き方」を主体的に選ぶことです。
- 今は家族との時間や子育てを優先したいから、扶養内でしっかりシフト調整をする
- 将来の安心や自分自身のキャリアのために、思い切って社会保険に入ってしっかり働く
どちらの選択も、あなた自身が納得して選んだものであれば大正解です。
10月からの時給アップをきっかけに、ぜひ一度ご自身の働き方や今後のマネープランについて、ご家族と一緒に優しく話し合ってみてくださいね。
あなたが不安なく、笑顔で年末を迎えられることを心から応援しています!


コメントを残す